华中环卫车市场观察:新能源洒水车与垃圾车应用趋势分析
去年下半年至今,华中地区多个地市的环卫装备采购清单里,新能源车型的占比出现了明显攀升。以武汉、襄阳、宜昌为例,2024年新增环卫车辆中纯电驱动的比例已接近三成,其中洒水车和垃圾车是两个最集中的品类。这一变化背后,既有地方环保考核的压力传导,也有运营成本账的倒逼。
新能源环卫车的技术路线分化
目前华中市场投放的新能源环卫车主要分两条路线:纯电动和插电混动。纯电车型在垃圾车领域渗透更快,原因是垃圾收转运路线相对固定,日均里程多在80-120公里,现有磷酸铁锂电池组(普遍在 200-280kWh)足以覆盖全天作业。而洒水车和抑尘车的情况不同——取水点分散、作业半径大,部分车辆日均行驶超过150公里,混动方案在续航焦虑和充电设施不足的区县市场反而更受欢迎。
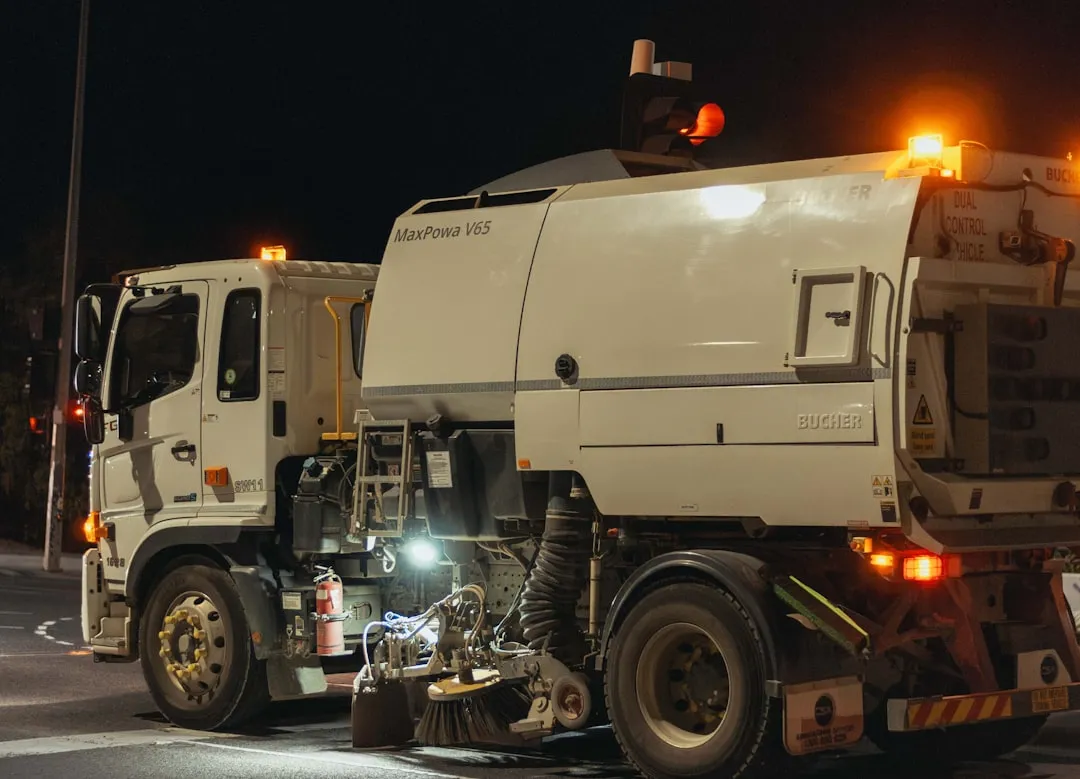
值得注意的一个技术细节是上装电驱化。传统环卫车底盘取力驱动水泵或压缩机构,新能源底盘则直接由电池组为上装电机供电。这带来的好处是噪音大幅下降,夜间作业投诉减少;但挑战在于上装功率需求波动大,吸污车的真空泵瞬时功率可达30kW以上,对电池放电倍率提出了更高要求。
采购与运营中的几个现实问题
从我们接触的终端用户反馈来看,以下几点是选型时最容易踩坑的地方:
- 充电配套没跟上:不少环卫停车场仅有220V慢充条件,一台300kWh的垃圾车充满需要15小时以上,直接影响次日排班
- 冬季续航打折:华中冬季气温虽不及北方严酷,但0℃左右时磷酸铁锂电池可用容量仍会下降10%-15%,抑尘车在清晨作业时需预留更多余量
- 上装与底盘匹配度:部分改装厂为压缩成本,上装电机功率选型偏小,导致洒水车在满水爬坡时出现动力不足
- 售后网络覆盖:新能源底盘的三电系统维修需要授权服务站,区县级市场的响应时效仍是痛点
另一个容易被忽略的是残值问题。燃油环卫车使用6-8年后仍有不错的二手流通价值,而新能源车型的电池衰减评估体系尚不成熟,这在一定程度上影响了租赁公司和环卫服务商的采购决策。
趋势判断:场景细分决定技术选型
未来两年,华中环卫车市场不会出现单一技术路线通吃的局面。更可能的格局是:城区主干道的垃圾车和洒水车加速纯电化,依靠夜间谷电充电降低运营成本;而城乡结合部和县域市场的吸污车、抑尘车则更多采用混动或增程方案,兼顾续航与环保要求。对于运营方而言,与其纠结技术路线,不如先把自己的作业路线、充电条件和预算周期算清楚,再倒推选型——这比看任何参数表都管用。